- FR
- NL
- EN
Halloween fiscal: trick or treat chez les sorcières et mages de l’influence
Temps de lecture: 3 min |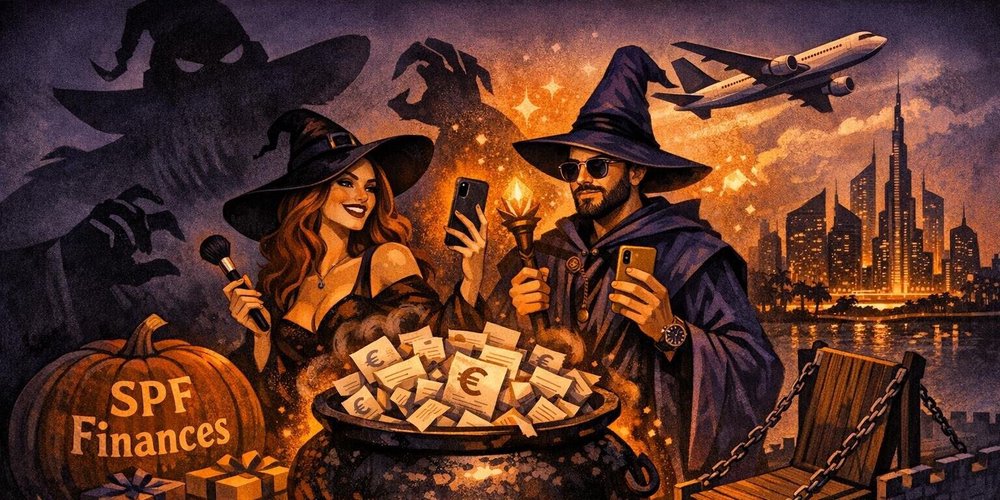
Les sorcières et mages de l’influence enfilent leurs plus beaux atours. Le fisc, lui, ne se déguise pas : il profile. Et il a déjà rempli sa citrouille.
La chasse est ouverte : trois inquisiteurs, un seul chaudron.
72 % des influenceurs contrôlés par le SPF Finances ne déclaraient pas correctement leurs revenus. Les critères du grimoire sont sans mystère : payé en argent, publications régulières, missions via agence ? Activité professionnelle d’indépendant, cotisations de 20,5 % comprises.
Autour du chaudron : le fisc, l’INASTI (affiliation d’office, cotisations rétroactives) et le SPF Économie (publicité non identifiée). La TVA veille au tournant, franchise jusqu’à 25 000 €. Et le sortilège final : accroissements de 50 % pour les revenus non déclarés. Trick or treat, version SPF.
La potion magique du troc — imposable, comme tous les bonbons.
Le voyage « offert », la valise de produits, les commissions d’affiliation : avantages imposables à la valeur d’achat normale — même non sollicités, même jamais promus. Des bonbons qui coûtent cher.
L’élixir des droits d’auteur à 15 % ? La potion est devenue poison : plafonnés à 30 % des œuvres de commande, et le forfait de frais désormais réservé aux titulaires de l’attestation du travail des arts — que le marketing publicitaire n’obtient pas.
Le droit à l’image, lui, est un sortilège à usage unique : cédé à un tiers, il produit des revenus mobiliers taxés au taux distinct de 30 % (Cass., 20.09.2018). Exploité par vous-même ? Le charme est rompu : qualification professionnelle.
Le mirage de Dubaï, ou la cité d’or hantée.
La résidence fiscale ne se décrète pas, elle se démontre : famille, scolarité des enfants, gestion des actifs — le domicile est présumé tant que vous figurez au registre national.
Là-bas aussi, des gardiens : 183 jours de présence, deux licences obligatoires (commerciale + permis du Media Council). Et la convention Belgique-Émirats protège peu : sans impôt émirien, la Belgique peut maintenir l’imposition des revenus de Dubaï (Cass., 25.06.2021).
L’exorcisme a un prix : le péage de sortie.
Depuis le 1er janvier 2026, la loi du 6 avril 2026 taxe à 10 % les plus-values sur actifs financiers — et l’émigration n’y fait plus échec : plus-values latentes imposées au départ (exit tax), au mieux un report de paiement vers l’EEE ou un État conventionné. On ne fuit pas le château sans payer le pont-levis.
Bonne Halloween aux sorcières et mages de l’influence. Le fisc n’est pas votre abonné : c’est votre follower le plus fidèle — et il ne se contente jamais d’un « j’aime ».
Fiscalitannie
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté