- FR
- NL
- EN
Jurisprudence fiscale: jusqu'où doit aller le devoir de conseil de l'expert-comptable en matière de fiscalité internationale?
Temps de lecture: 3 min |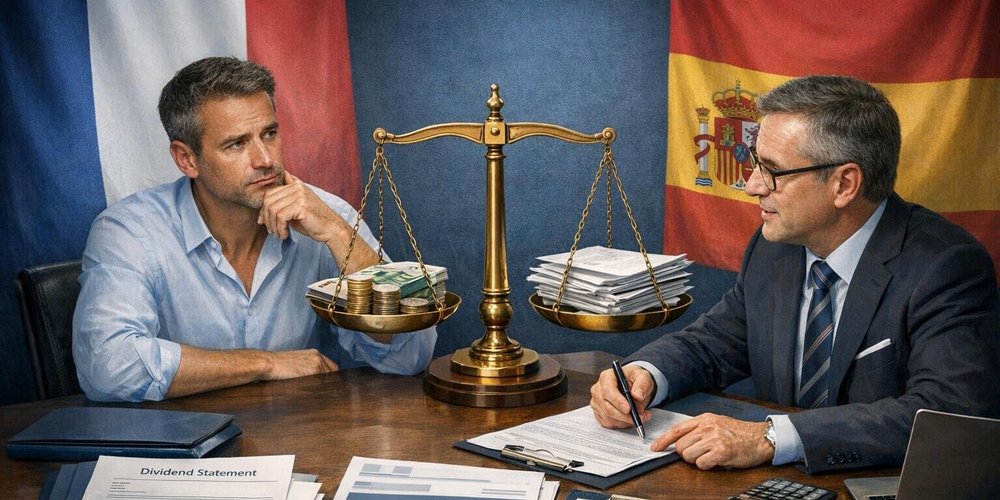
Responsabilité d'un expert-comptable - application du taux réduit d'une CPDI (dividendes)- Eligibilité à la CPDI de bénéficiaires du régime des impatriés en Espagne (Arrêt de la Cour d'appel de Paris du 15 septembre 2026)
Mise en cause de la responsabilité d'un bureau d'avocats et d'un bureau d'experts-comptables
> Dans un précédent post, j'avais attiré l'attention sur un arrêt sévère de la Cour d'appel d'Amsterdam, qui avait condamné un cabinet d'avocats à payer 17mio € de dommages et intérêts à un DJ hollandais pour avoir fourni un avis fiscal incorrect en matière de fiscalité internationale.En l'espèce, les avocats (bureau hollandais d'un cabinet US) ne l'avaient pas informé à temps des conséquences d'un dépassement de l'"US Substantial Presence Test".
> Dans l'affaire soumise à la Cour d'appel de Paris, un bureau d'experts-comptables a été condamné à payer des dommages et intérêts de l'ordre de 50.000 €, car celui-ci avait manqué à son obligation de conseil et d'information dans l'exécution de sa mission.
Application du taux de retenue à la source réduit (CPDI) à une distribution de dividendes
> La question de fiscalité internationale qui était en jeu dans l'affaire soumise à la Cour d'appel de Paris était assez simple.
> Elle concernait le taux de retenue à la source applicable aux distributions de dividendes faites par une société française à son associé expatrié en Espagne (application du taux réduit de la CPDI franco-espagnole) durant la période 2012-2017. L'associé bénéficiait du régime des impatriés en Espagne (régime Beckham).
Reproche de ne pas pousser les investigations...
> L'expert-comptable avait déposé les déclarations fiscales sans appliquer le taux réduit de la CPDI (21% au lieu de 15%), à défaut d'avoir obtenu un certificat de résidence de l'associé vivant en Espagne (le fisc espagnol rechignant à octroyer pareille attestation aux bénéficiaires du régime Beckham).
> Or, il est possible d'apporter la preuve de la résidence par d'autres moyens à défaut d'attestation de résidence, selon une réponse du ministère de l'économie publiée en 2020.
> Pour justifier le manquement à l'obligation de conseil et d'information, les magistrats parisiens ont estimé que l'expert-comptable aurait du "mettre en oeuvre les investigations nécessaires", et demander à l'associé "de produire tous éléments sur sa résidence" et "vérifier si ces éléments étaient de nature à pallier l'absence de production de l'attestation" de résidence.
> Le bureau d'experts-comptables parisien s'est défendu en invoquant le fait que l'associé était assisté d'un avocat fiscaliste, en vain...
Ce verdict me paraît sévère... Il montre à quel point le métier d'expert-comptable est périlleux...
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté