- FR
- NL
- EN
Taxation du capital: et si on commençait par rétablir la justice fiscale ?
Temps de lecture: 2 min |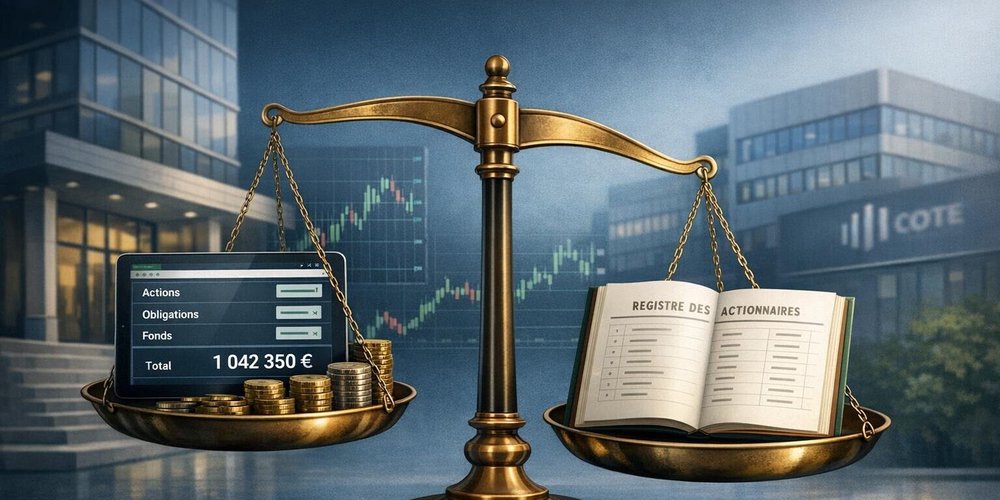
 Trends-Tendances
La taxe annuelle sur les comptes-titres frappe les avoirs financiers détenus sur un compte bancaire de placement lorsque leur valeur moyenne dépasse un million d’euros. Ce compte peut contenir des actions, des obligations ou des fonds.
Une taxe qui dépend du mode de détention
Mais une même action peut échapper à cette taxe. Il suffit qu’elle soit détenue « au nominatif », c’est-à-dire inscrite directement au nom de son propriétaire dans le registre des actionnaires de l’entreprise. Elle ne figure alors plus sur un compte-titres.
C’est précisément pourquoi cette taxe s’appelle « taxe sur les comptes-titres ». Elle frappe un mode de détention du patrimoine. Deux personnes possédant les mêmes actions peuvent donc être traitées différemment. Cette différence bénéficie notamment aux grands actionnaires qui conservent durablement leurs participations au nominatif.
Étendre la taxe aux actions cotées détenues au nominatif
Dans Trends-Tendances, je rappelle que la proposition que j’avais formulée en 2017 devait couvrir les deux modes de détention. Étendre la taxe aux actions cotées détenues au nominatif permettrait, selon mes estimations, de dégager environ 500 millions d’euros supplémentaires par an. Les participations dans les PME non cotées resteraient en dehors de ce périmètre.
Vers des règles identiques pour des patrimoines comparables
Avant de demander de nouveaux efforts aux citoyens, commençons par appliquer les mêmes règles à des patrimoines comparables. Une action reste une action, qu’elle soit inscrite dans les livres d’une banque ou dans le registre d’une entreprise.
Et si certains invoquent leur exil pour refuser cette taxation, qui ne serait que justice et équité fiscales, leur argument apporte la dernière preuve qui manquait : cette taxe pèse sur la classe moyenne patrimoniale, celle qui, elle, ne peut pas se délocaliser.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté