
- FR
- NL
- EN
Assainir pour payer la facture des intérêts
Temps de lecture: 5 min | 10 oct. 2026 à 04:00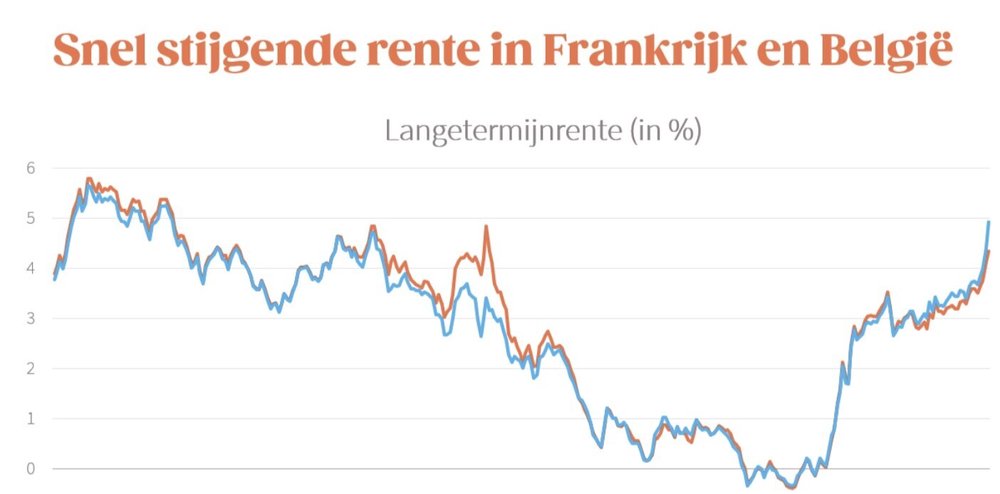
Ces derniers jours, les projets d’économies du gouvernement flamand ont essuyé une pluie de réactions négatives, tandis que les éventuelles pistes d’économies du gouvernement fédéral sont déjà rejetées par certains avant même d’être présentées. Les syndicats manifesteront vendredi contre toutes les économies possibles (et proposent en guise d’alternative 20 milliards d’euros de taxes supplémentaires), et les services publics feront grève lundi contre d’éventuels efforts dans le secteur public. Pratiquement tout effort visant à remettre quelque peu les finances publiques sur la bonne voie se heurte à des protestations.
Dans De Standaard, le titre de l’éditorial de lundi était tout bonnement : "Pourquoi faisons-nous des économies, au fond ? "
La nécessité de remettre d’urgence quelque peu les budgets en ordre a pourtant encore été mise en évidence ces dernières semaines. Sur les marchés financiers, les taux d’intérêt ont continué à augmenter fortement. Le taux belge à 10 ans a grimpé la semaine dernière à près de 4,5 %, son niveau le plus élevé depuis 2012. Curieusement, l’impact de la hausse des taux sur notre situation budgétaire ne semble toujours pas être réellement pris en compte.
Des milliards de charges d’intérêts
Selon les dernières perspectives du Bureau fédéral du Plan (publiées en juin), les charges d’intérêts annuelles sur la dette publique totale devraient être supérieures de 6,4 milliards d’euros à leur niveau actuel en 2029. En 2031, ces intérêts supplémentaires atteindraient déjà 11 milliards d’euros. Cette estimation reposait sur l’hypothèse d’un taux à 10 ans redescendant à 3,2 %. Si les taux actuels se maintiennent, cette facture augmentera évidemment encore bien davantage. Selon la Banque nationale, la hausse actuelle des taux ferait déjà grimper le déficit de près de 2 milliards d’euros d’ici 2029. Et à plus long terme, à mesure que la dette existante arrivera à échéance et devra donc être refinancée à un taux plus élevé, cette facture augmentera encore fortement. Une hausse d’un point de pourcentage des taux implique, en régime de croisière, plus de 7 milliards d’euros de charges d’intérêts supplémentaires. Les 10 milliards d’euros d’effort budgétaire que le gouvernement fédéral tente de dégager ne suffiront finalement même pas à couvrir l’augmentation de la facture d’intérêts.
Cette jonglerie avec les milliards devrait clairement montrer à quel point nous dépendons aujourd’hui de l’évolution des marchés financiers. Pour y remédier, nous devons d’urgence remettre nos finances publiques en ordre. À défaut, il faudra consacrer toujours davantage de milliards au paiement des intérêts. Il s’agit bien entendu de milliards que nous ne pourrons pas utiliser pour mener des politiques utiles. De plus, nous sommes aujourd’hui trop vulnérables à de nouveaux chocs de taux.
Des scénarios catastrophes pour les taux d’intérêt
La hausse des taux observée ces derniers mois s’inscrit dans une tendance internationale, alimentée notamment par l’aggravation des risques inflationnistes, la forte demande de capitaux pour la course à l’intelligence artificielle et les importants besoins de financement des pouvoirs publics. Dans les pays dont les finances publiques sont fragiles, les taux sont encore davantage sous pression, surtout lorsque la situation politique suscite également des interrogations. C’est certainement le cas de la France, où le taux a grimpé la semaine dernière en direction de 5 %.
Il est facile d’imaginer un scénario catastrophe pour les taux français. Une nouvelle escalade au Moyen-Orient, combinée à un hiver rigoureux, pourrait pousser les prix de l’énergie et l’inflation à la hausse. À cela pourrait s’ajouter la confirmation que l’élection présidentielle française d’avril se dirige vers un duel entre l’extrême droite (Le Pen) et l’extrême gauche (Mélenchon). Aucun des deux ne dispose d’un plan crédible pour les finances publiques (pour le dire avec douceur). Dans une telle situation, les taux français pourraient encore augmenter fortement.
La Belgique est en meilleure posture que la France, mais elle ne peut pas se permettre de faire des bêtises
Historiquement, les taux belges évoluent de manière assez parallèle à ceux de la France. Cela s’est encore confirmé ces derniers mois, même si les taux français sont davantage sous pression en raison de la situation politique plus difficile. Sur le plan économico-financier, la Belgique est clairement en meilleure posture que la France. Notre position extérieure globale nette, c’est-à-dire la différence entre l’ensemble des actifs et des passifs d’un pays vis-à-vis du reste du monde, est stable et clairement positive (+60 % du PIB). Celle de la France est négative (-30 %) et se dégrade. Mais en période de crise aiguë, ce point risque d’être rapidement oublié. Cela s’était également produit en 2011, lorsque les taux belges avaient bondi en raison des incertitudes entourant la stabilité politique.
Les leçons devraient être claires. Nous devons maîtriser nos finances publiques (à tous les niveaux) afin d’éviter de devoir bientôt trouver chaque année des milliards supplémentaires rien que pour payer la facture d’intérêts. Entre-temps, nous ferions bien de faire comprendre aussi clairement que possible que nous ne sommes pas la France. Ce que nous ne pouvons absolument pas nous permettre, c’est une agitation autour de la situation politique. Espérons que toutes les parties concernées soient suffisamment conscientes qu’il n’y a pas de place pour l’opportunisme politique.
🇫🇷 Version française (mention légale – traduction par IA)
Afin de faciliter l’accès au contenu de cet article, une version traduite a été mise à disposition au moyen d’un outil d’intelligence artificielle. La Fondation décline toute responsabilité quant à la qualité, à l’exactitude et à l’exhaustivité de cette traduction automatique, notamment en ce qui concerne l’emploi de terminologies techniques, juridiques ou fiscales spécifiques.
L'article original a été rédigé en Néerlandais. En cas de divergence d’interprétation, seule la version originale fait foi.
Mots clés

Abonnez-vous à notre newsletter
Recevez toutes les actualités publiées par notre communauté